Início » Cofrinhos de Banco Virtual: Como Organizar Ganhando Pouco
Cofrinhos de Banco Virtual: Como Organizar Ganhando Pouco
Você já percebeu como é fácil gastar dinheiro quando ele está todo misturado na mesma conta?
O salário cai, você paga uma conta básica, compra algo no mercado, pede um lanche no fim de semana e paga uma assinatura que nem lembrava que existia. Alguns dias depois, olha o saldo e pensa: “ué, para onde foi meu dinheiro?”
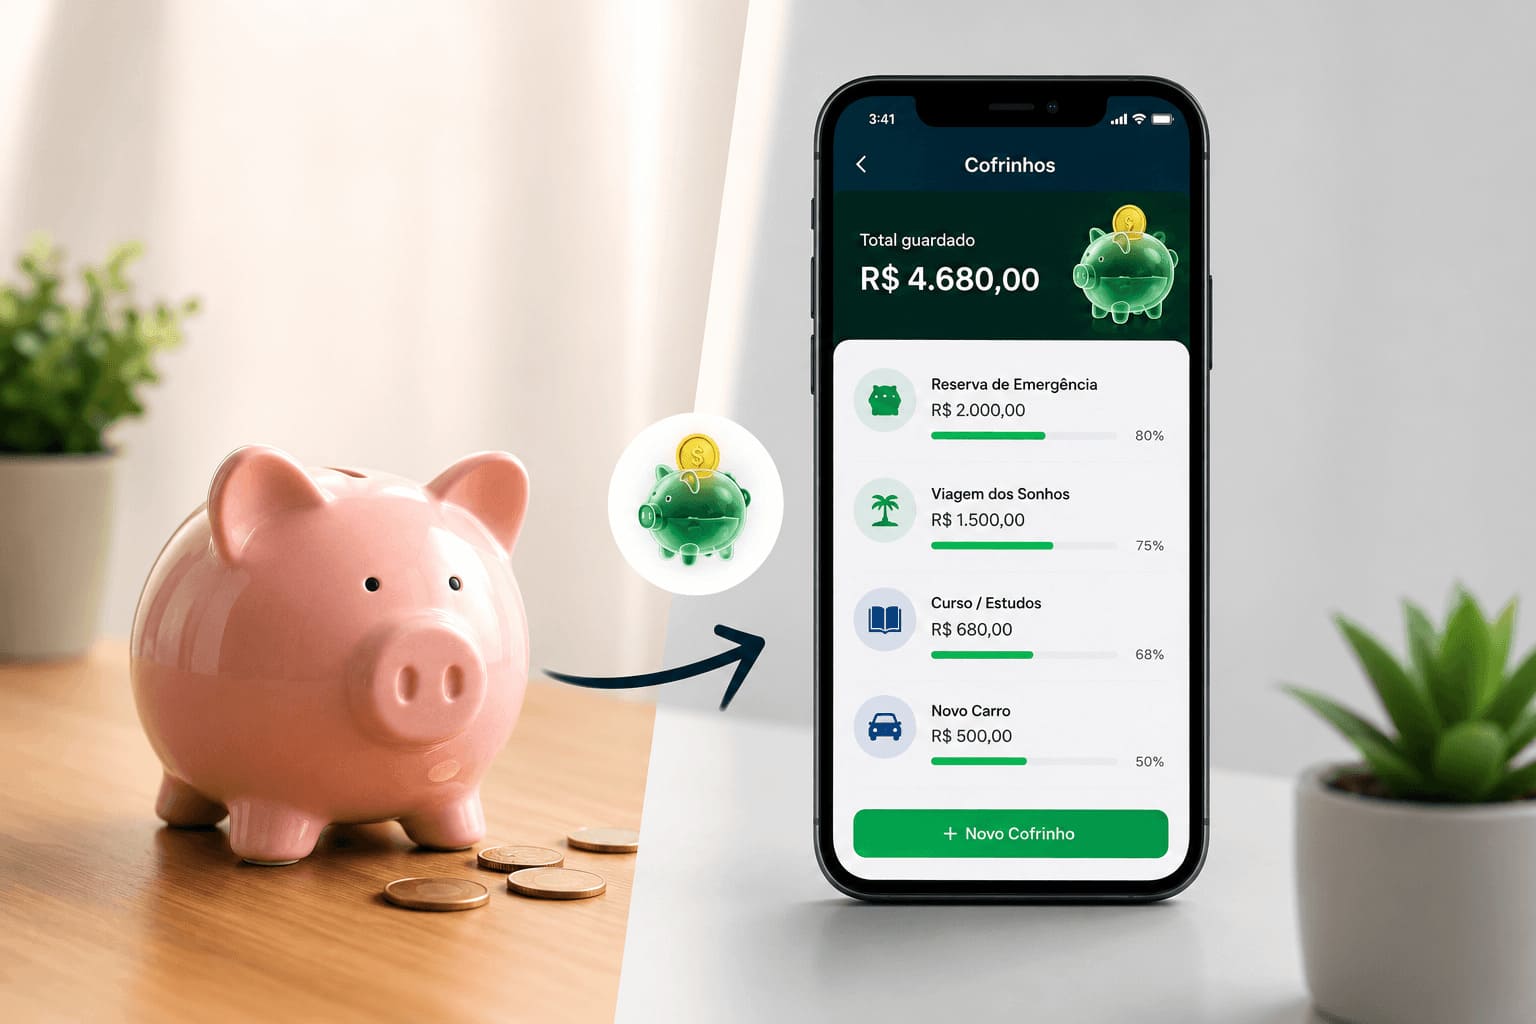
Às vezes o problema principal não é ganhar pouco. É que o dinheiro simplesmente não tem um lugar definido para ficar. É exatamente aí que entram os cofrinhos de banco virtual, as caixinhas ou espaços organizadores dentro do aplicativo.
Eles parecem só uma versão moderna daquele porquinho de cerâmica, mas ajudam bastante na organização financeira, principalmente para quem está começando a guardar dinheiro agora.
O que é um cofrinho de banco virtual?
É basicamente um espaço separado dentro do aplicativo do banco para guardar uma quantia específica. Em vez de deixar R$ 500 parados no saldo principal, você cria um cofrinho com um nome claro. Por exemplo:
“Emergências”
“Viagem”
“Material escolar”, “IPTU” ou “Presentes”
“Manutenção da casa” ou “Celular novo”
“Meu dinheiro para não mexer”
A vantagem psicológica dessa separação é maior do que parece. Quando o dinheiro fica na conta principal, ele parece totalmente disponível para qualquer gasto. Quando está separado, com nome e objetivo, o cérebro passa a enxergá-lo de outro jeito:
“Esse dinheiro já tem dono e destino certo.”
Essa mudança simples altera bastante a forma como a gente gasta no dia a dia.
Por que não deixar tudo na conta principal?
Porque dinheiro misturado quase sempre vira dinheiro gasto. Veja como a percepção enganosa do saldo pode te prejudicar:
Situação
Valor
Impacto na percepção
Salário recebido
R$ 2.000,00
Saldo visível no aplicativo
Contas do mês (necessário)
R$ 1.200,00
Comprometido, mas ainda dentro da mesma conta
Disponível real
R$ 800,00
O que você realmente poderia gastar
A armadilha
R$ 2.000,00
A sensação de ter R$ 2.000 livres leva a pequenos gastos impensados
O dinheiro não entende o conceito de “só R$ 30”. Dez compras desatentas desse valor somam R$ 300 no fim do mês, e nenhuma delas, sozinha, parecia motivo para se preocupar.
Regra de ouro: não deixe todo o seu dinheiro misturado. Dê uma função para cada parte dele.
Como usar os cofrinhos na prática
Você não precisa criar quinze cofrinhos diferentes nem transformar sua vida numa planilha complexa. Comece com três estratégias simples.
1. Cofrinho das contas
Aqui entra o dinheiro reservado para as despesas fixas, por exemplo “Contas do mês, R$ 900”. Assim você evita olhar o saldo total e achar, por engano, que tem R$ 2.000 livres.
2. Cofrinho dos imprevistos
É o dinheiro para quando o chuveiro queima ou surge um remédio inesperado. Não precisa começar com R$ 10 mil, dá para começar com R$ 10, R$ 20 ou R$ 50 só para criar o hábito. Se quiser se aprofundar, veja nosso guia sobre o que é reserva de emergência e como ela evita dívidas.
3. Cofrinho dos sonhos
Esse é o espaço para metas como viagem, notebook ou algum projeto pessoal. Organização financeira não é só cortar gasto, é também guardar recurso para o que realmente vale a pena para você.
Coloque um número real nessa meta, e não só o nome bonito. Se a viagem custa R$ 3.000 e você quer viajar daqui a um ano, o cofrinho precisa receber R$ 250 por mês. Ver esse número já na tela muda a forma como você olha para o próximo gasto por impulso, porque agora ele tem um concorrente direto e visível.
Cofrinho automático: para quem sempre esquece de guardar
Se depender de lembrar manualmente, o cofrinho vira só mais uma boa intenção esquecida no meio do mês. A maioria dos bancos permite programar uma transferência automática, tipo um Pix agendado, direto no dia em que o salário cai.
Imagine programar R$ 100 para sair automaticamente todo dia 6, um dia depois do pagamento. Você nem chega a ver esse valor como “disponível”, porque ele já saiu da conta principal antes de qualquer decisão consciente de gastar. Isso reduz o esforço de disciplina quase a zero, porque a decisão foi tomada uma vez só, no momento de configurar, não todo mês de novo.
Tem uma coisa ainda melhor: alguns cofrinhos fazem o dinheiro render
Dependendo do banco e do produto escolhido, o dinheiro guardado gera rendimento diário. Esses rendimentos costumam estar atrelados ao CDI, a taxa de referência da renda fixa, ou à taxa Selic, a taxa básica de juros da economia.
Como pequenos valores crescem com o tempo
Veja como aportes mensais modestos se acumulam (valores brutos, antes de qualquer rendimento):
Aporte mensal
Total em 6 meses
Total em 1 ano
Total em 2 anos
R$ 20 / mês
R$ 120,00
R$ 240,00
R$ 480,00
R$ 50 / mês
R$ 300,00
R$ 600,00
R$ 1.200,00
R$ 100 / mês
R$ 600,00
R$ 1.200,00
R$ 2.400,00
Com os juros compostos agindo sobre o valor guardado e sobre os rendimentos anteriores, esse montante cresce ainda mais do que a tabela mostra. O mais importante, no início, é criar o costume de guardar e deixar o tempo trabalhar a seu favor.
Vale comparar também com a poupança tradicional, que é o que a maioria das famílias ainda usa por hábito:
Onde guardar
Rendimento aproximado
Liquidez
Poupança tradicional
Cerca de 70% da Selic
Rende só no “aniversário” mensal do depósito
Cofrinho digital (CDI)
Costuma variar entre 90% e mais de 100% do CDI
Rende dia a dia, geralmente com resgate mais flexível
A diferença parece pequena olhando só a porcentagem, mas em um valor guardado por dois ou três anos, ela deixa de ser detalhe e passa a valer meses inteiros de aporte.
Uma estratégia melhor: guarde primeiro, gaste depois
Vale trocar a lógica tradicional de guardar só o que sobrar no fim do mês:
Método tradicional
Método “pague-se primeiro”
Recebe R$ 1.600, gasta o mês todo, guarda o que sobrar (geralmente nada)
Recebe R$ 1.600, guarda R$ 80 no cofrinho, vive com os R$ 1.520 restantes
Essa mudança de comportamento garante que o dinheiro sobre de propósito, e não por acidente. Para controlar esses valores no dia a dia, você pode usar a nossa planilha de organização financeira grátis.
E se, mesmo cortando tudo que dá para cortar, os R$ 80 do exemplo simplesmente não cabem no seu orçamento, o cofrinho não vai resolver isso sozinho. Nesse caso, vale colocar na conta também uma fonte de renda extra, para que guardar dinheiro pare de ser uma meta impossível e vire, de fato, um hábito possível.
Vale conferir as regras do seu banco, mas sem neurose. Antes de aplicar, verifique no aplicativo:
Qual é a rentabilidade, em % do CDI;
Se existe limite para o rendimento promocional ou prazo para resgate;
Se há cobrança de Imposto de Renda ou IOF para resgates em menos de 30 dias.
Um erro comum aqui é escolher o cofrinho só pelo nome de “rende mais” sem checar essas letras miúdas. Um cofrinho que promete 110% do CDI mas cobra IOF regressivo em qualquer resgate feito antes de 30 dias pode devolver bem menos do que parecia no anúncio, justamente na hora em que você mais precisa do dinheiro rápido.
O verdadeiro benefício do cofrinho
Para quem está começando, o maior benefício não é ganhar alguns centavos de juros. É criar uma barreira psicológica entre o dinheiro disponível para gastar e o dinheiro guardado.
Ideia prática para testar hoje: abra o aplicativo do seu banco, crie um cofrinho chamado “Não mexer”, guarde R$ 10 ou R$ 20 e se comprometa a alimentar esse valor a cada novo recebimento.
A diferença entre esperar ganhar mais para começar a guardar e começar a guardar com o que você tem agora é simples: a segunda opção constrói, desde já, uma vida financeira mais organizada e mais segura.